
2026年も第3四半期(7〜9月)が終了しました。
今回は、9月末時点の総資産と、7〜9月の投資実績を振り返ります。
私はインデックス投資と高配当株投資を中心に資産形成を続けています。目標は40歳までに総資産3,000万円です。
この記事では、資産の増減だけでなく、実際の売買額や受取配当金も公開します。
2026年9月末の総資産は1,614万円
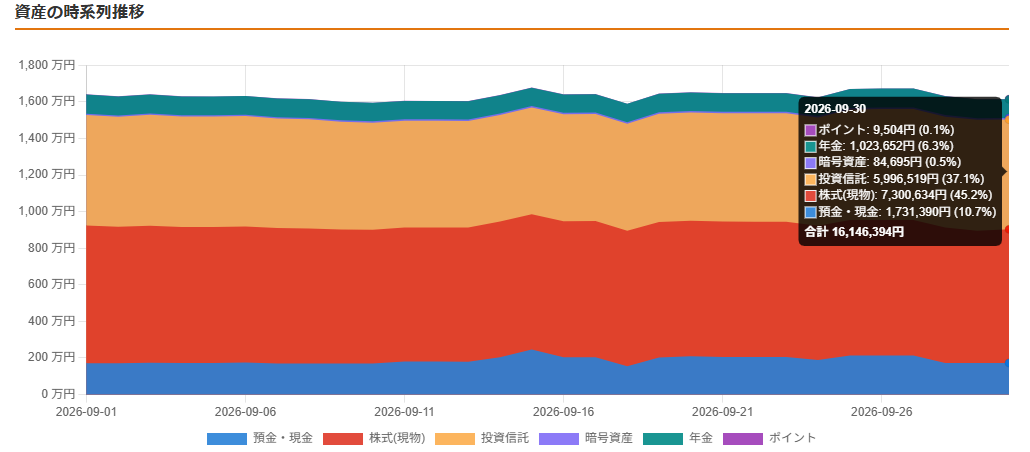
2026年9月30日時点の総資産は16,146,394円でした。
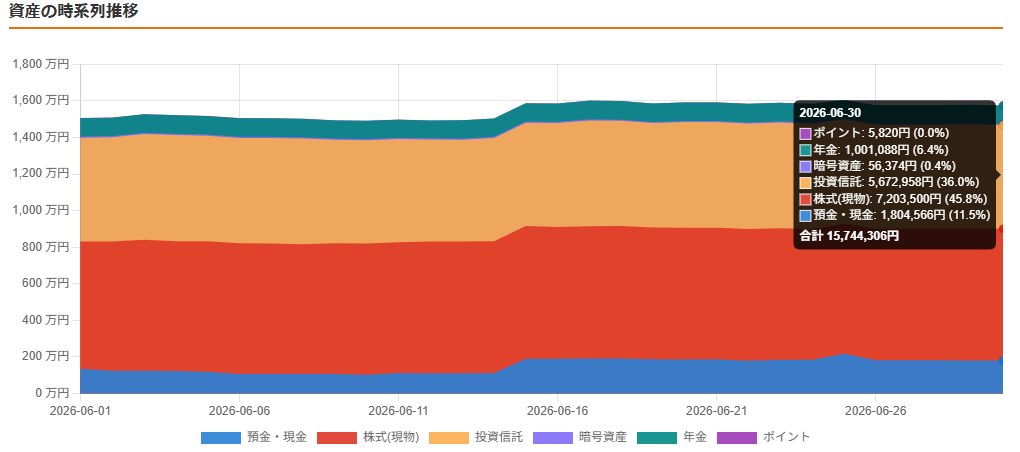
6月末の15,744,306円から、3か月で402,088円の増加です。
| 項目 | 金額 |
|---|---|
| 2026年6月末 | 15,744,306円 |
| 2026年9月末 | 16,146,394円 |
| 増加額 | +402,088円 |
| 増加率 | +2.55% |
3か月間で約40万円の増加となりました。
ただし、これは投資による利益だけではありません。給与からの貯蓄や生活費の支出なども含めた総資産の変化です。
資産推移
資産の内訳
9月末の資産構成は以下のとおりです。
| 資産区分 | 6月末 | 9月末 | 増減 |
|---|---|---|---|
| 株式(現物) | 7,203,500円 | 7,300,634円 | +97,134円 |
| 投資信託 | 5,672,958円 | 5,996,519円 | +323,561円 |
| 預金・現金 | 1,804,566円 | 1,731,390円 | −73,176円 |
| 年金 | 1,001,088円 | 1,023,652円 | +22,564円 |
| 暗号資産 | 56,374円 | 84,695円 | +28,321円 |
| ポイント | 5,820円 | 9,504円 | +3,684円 |
| 合計 | 15,744,306円 | 16,146,394円 | +402,088円 |
株式と投資信託の合計は約1,330万円となり、総資産の約82%を占めています。
引き続き、インデックス投資と高配当株投資を資産形成の中心にしています。
株式投資|3か月で約26万円の売り越し
2026年3Qは、株式の新規購入より売却が多い四半期となりました。
| 月 | 買付額−売却額 |
|---|---|
| 7月 | −258,125円 |
| 8月 | −12,307円 |
| 9月 | +5,627円 |
| 合計 | −264,805円 |
3か月で約26.5万円の売り越しです。
一方、株式の評価額は6月末の720万円から9月末の730万円へ増加しました。
売却超過にもかかわらず、期末の株式評価額が増加した形です。
なお、売買差引額と評価額の変化だけでは、確定利益と含み益を正確に区分できないため、ここでは株式の運用利益を断定しません。
投資信託|積立とスポット購入を継続
投資信託は、毎月10万円の積立を継続しました。
また、少額のスポット購入と、毎月23,000円の定期売却も行っています。
3Qの売買実績
| 項目 | 金額 |
|---|---|
| 定期積立 | 300,000円 |
| スポット購入 | 15,339円 |
| 定期売却 | −69,000円 |
| 純買付額 | +246,339円 |
スポット購入の内訳は、7月5,613円、8月4,099円、9月5,627円でした。
投資信託の運用状況
| 項目 | 金額 |
|---|---|
| 6月末評価額 | 5,672,958円 |
| 9月末評価額 | 5,996,519円 |
| 評価額増加 | +323,561円 |
| 純買付額 | +246,339円 |
| 推定損益 | +77,222円 |
投資信託の評価額は3か月で約32.4万円増加しました。
ここから純買付額を差し引くと、推定損益は約7.7万円のプラスとなります。
配当金|3か月で24,239円
高配当株投資では、配当金も重要な成果の一つです。
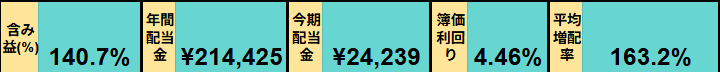
2026年3Qの受取配当金は24,239円でした。
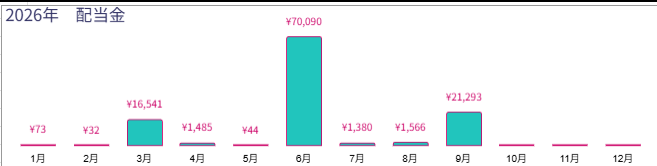
| 月 | 受取配当金 |
|---|---|
| 7月 | 1,380円 |
| 8月 | 1,566円 |
| 9月 | 21,293円 |
| 合計 | 24,239円 |
9月の配当金が大きく、四半期全体の約88%を占めました。
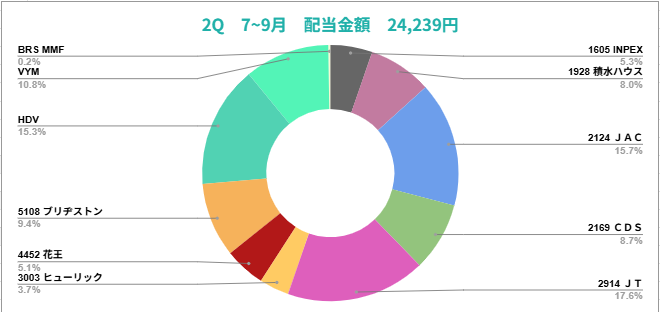
主な配当銘柄
今回の配当には、JT、JAC、ブリヂストン、積水ハウス、CDSなどの国内株式に加え、米国高配当ETFのVYM、HDVも含まれています。
国内株式と米国ETFを組み合わせながら、配当収入の積み上げを続けています。
iDeCo|老後資金も積立継続
iDeCoについても、7〜9月の積立を継続しました。
取引履歴で確認できた掛金は月4,829円、3か月合計14,487円です。
年金資産の評価額は6月末の1,001,088円から9月末の1,023,652円へ、22,564円増加しました。
年金資産の増加額には積立による資金流入も含まれるため、すべてを運用利益として扱うことはできません。
40歳で総資産3,000万円を目指す
現在の目標は、40歳までに総資産3,000万円を達成することです。
2026年9月末時点の進捗は以下のとおりです。
| 項目 | 金額 |
|---|---|
| 現在の総資産 | 16,146,394円 |
| 目標資産 | 30,000,000円 |
| 目標までの残額 | 13,853,606円 |
| 達成率 | 約53.8% |
目標まではまだ約1,385万円あります。
現在の資産形成ペースだけで必ず達成できるとは限りませんが、無理にリスクを高めるのではなく、積立投資と高配当株投資を継続していきたいと考えています。
まとめ|3Qは総資産40万円増、配当金2.4万円
2026年3Qの結果をまとめます。
| 項目 | 実績 |
|---|---|
| 9月末総資産 | 16,146,394円 |
| 3か月の総資産増加 | +402,088円 |
| 株式の売買差引 | −264,805円 |
| 投資信託の純買付額 | +246,339円 |
| 投資信託の推定損益 | +77,222円 |
| 受取配当金 | 24,239円 |
3Qは株式を売り越した一方、投資信託の積立は継続しました。
総資産は1,600万円を超えましたが、相場によって資産額は変動します。
これからも短期的な値動きだけにとらわれず、インデックス投資と高配当株投資を軸に資産形成を続けていきます。
コメント