今の自分の現金比率は、**10.7%**です。
でも、最初からこんな資産配分だったわけではありません。
投資を始めたころは、資産の50%を現金で持っていても怖かった。
「投資に回しすぎていないか」
「もう少し現金を持っていた方がいいんじゃないか」
そんなことを考えて、なかなか現金を減らせませんでした。
それが資産1600万円を超えた今、現金は約173万円。
気づけば10%ほどになっています。
いつの間に、こんなに考え方が変わったんだろう。
振り返ってみると、単純に投資に慣れただけではありませんでした。
大きかったのは、
「現金を何%持つか」ではなく、「自分にはいくら必要なのか」
を考えるようになったことです。
今回は、現金50%でも不安だった自分が、なぜ10%程度で平気になったのかを振り返ってみます。
資産1600万円、現金は約170万円
2026年9月末時点の資産総額は、
16,072,651円
でした。
現在の資産構成がこちらです。
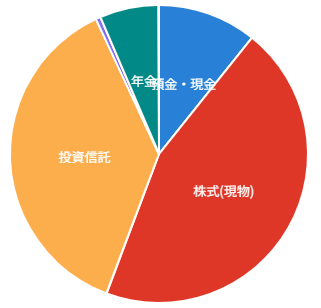
一番多いのが株式で45.0%、次が投資信託で37.3%。
預金・現金は**1,725,632円で10.7%**です。
資産の8割以上を株式や投資信託などで運用しています。
以前の記事では、資産86万円から1600万円になるまでのことを書きました。
今回はポートフォリオそのものではなく、現金をいくら残しておくかについてです。
50%でも怖かったころは「割合」しか見ていなかった
投資を始めたころは、現金が減ること自体に抵抗がありました。
資産の半分を現金で持っていても、
「こんなに投資して大丈夫かな」
と思っていました。
当時は現金をいくら残せば安心なのか、自分なりの基準を持っていなかったんだと思います。
だから、
現金50%、投資50%。
そんな「割合」を見て安心しようとしていました。
でも資産が増えて、毎月の支出も記録するようになると、少しずつ見方が変わってきました。
現金50%が安全なのか。
30%なら危ないのか。
10%では少なすぎるのか。
それを考える前に、そもそも自分はいくら現金があれば生活できるのか。
まずはこちらを考えた方が分かりやすいことに気づきました。
生活防衛資金は「普段の支出」ではなく「最低生活費」で考える
そこで最初に考えたのが、生活防衛資金です。
マネーフォワードを見ると、自分のお金の動きはざっくり、
- 基本的な生活費:約15万円
- 趣味・交際費など:約15万円
- 投資:約15万円
月45万円ほどあります。
では1年間の生活防衛資金として、
45万円×12か月=540万円
必要なのか。
自分は、そこまで必要ないと考えています。
もし給料が入らなくなれば、まず投資を止めます。
趣味や交際費も減らせます。
一方で、家賃や食費、水道光熱費などはゼロにはできません。
自分の場合、そうした生活を維持するための支出が月15万円ほどです。
だから生活防衛資金は、
「普段いくら使っているか」ではなく、「収入がなくなっても必要な金額はいくらか」
を基準にするようになりました。
月15万円なら、現金170万円でほぼ1年暮らせる
月15万円を基準にすると、必要額はシンプルです。
| 期間 | 必要な現金 |
|---|---|
| 3か月 | 45万円 |
| 6か月 | 90万円 |
| 1年 | 180万円 |
現在の現金は約173万円なので、
173万円 ÷ 15万円 = 約11.5か月
ほぼ1年分あります。
自分は独身・賃貸・車なし。
今のところ住宅や車など、大きな買い物をする予定もありません。
そのため現在は、半年〜1年分の生活費があれば十分だと考えています。
もちろん、この180万円という金額が誰にでも当てはまるわけではありません。
家族構成や毎月の生活費、大きな支出の予定によって必要額は変わります。
大切なのは、
「自分なら収入がなくなったとき、毎月いくら必要なのか」
を一度計算してみることだと思っています。
現金は「何%持つか」より「いくら必要か」
そして、もう一つ。
資産が増えてきて気づいたことがあります。
必要な現金が同じなら、資産が増えるほど現金比率は自然に下がる。
仮に必要な現金を180万円とすると、
| 総資産 | 現金180万円の割合 |
|---|---|
| 500万円 | 36% |
| 1000万円 | 18% |
| 1600万円 | 約11% |
| 2000万円 | 9% |
| 3000万円 | 6% |
資産500万円なら、現金180万円は36%。
資産3000万円なら、わずか6%です。
でも生活費が月15万円なら、どちらも180万円で1年間生活できることは変わりません。
ここに気づいてから、「現金比率○%」という数字を以前ほど気にしなくなりました。
資産が3倍になっても、生活費まで3倍になるわけではない
たとえば資産500万円のとき、現金180万円を持っていたとします。
現金比率は36%です。
その後、資産が1500万円まで増えた。
同じ36%を維持するなら、現金は540万円必要になります。
でも、資産が3倍になったからといって、生活費まで3倍になるわけではありません。
自分の場合、今でも基本的な生活費は月15万円ほどです。
だったら、
現金比率を維持するためだけに、現金まで3倍にする必要はない。
そう考えるようになりました。
投資を始めたころは、現金50%でも不安だった。
それが今では10%ほど。
でも「現金を減らそう」と頑張った感覚はあまりありません。
資産が増えていく一方で、必要な生活防衛資金はそれほど変わらなかった。
その結果、いつの間にか10%になっていた。
という方が自分の感覚には近いです。
だからといって、現金をもっと減らしたいわけでもない
現金比率を気にしなくなったからといって、170万円も投資に回そうとは思っていません。
株式や投資信託は、必要になったときに値上がりしているとは限りません。
相場が大きく下がっているときに収入までなくなり、
生活費のために投資資産を売る。
これはできれば避けたい。
約1年分の現金があれば、すぐに投資資産を売らずに済みます。
だから自分にとって、この170万円は単に「運用していないお金」ではありません。
安心して投資を続けるために置いてあるお金
でもあります。
生活が変われば、必要な現金も変わる
もちろん、今後もずっと170〜180万円でいいとは思っていません。
結婚する。
家や車を買う。
働き方を変える。
引っ越す。
そういった予定が具体的になれば、必要な現金も変わります。
逆に、今の生活のまま資産が2000万円、3000万円と増えていけば、現金比率が10%を下回っても気にしないと思います。
基準にしたいのは現金比率ではなく、これから必要になるお金がいくらなのかです。
まとめ|50%でも怖かったのに、いつの間にか10%になった
投資を始めたころは、資産の50%を現金で持っていても不安でした。
それが今では、
資産約1607万円に対して、現金約173万円。
現金比率は10.7%です。
ここまで変わった理由を振り返ると、二つありました。
一つ目は、生活防衛資金を「普段使っている金額」ではなく、「収入がなくなっても必要な生活費」から考えるようになったこと。
自分の場合は月15万円ほどなので、現在の現金で約11.5か月生活できます。
二つ目は、現金を「資産の何%持つか」ではなく、「いくら必要か」で考えるようになったこと。
必要額が変わらなければ、資産が増えるほど現金比率は自然に下がります。
だから今は、
必要な現金額を先に決める。結果として現金比率が決まる。
この順番で考えています。
50%でも怖かったのに、いつの間にか10%。
数字だけを見るとずいぶん変わりました。
でも、現金を減らすこと自体が目的になったわけではありません。
自分に必要な金額が分かってきたから、現金比率を怖がらなくなった。
振り返ってみると、それが一番大きな変化だったと思います。
コメント